Sans garantie légale : la nouvelle norme d'un marché en transformation ?
En quinze ans, une pratique exceptionnelle s'est imposée dans près d'une vente résidentielle sur deux au Québec. Ce qu'il faut comprendre avant de signer.

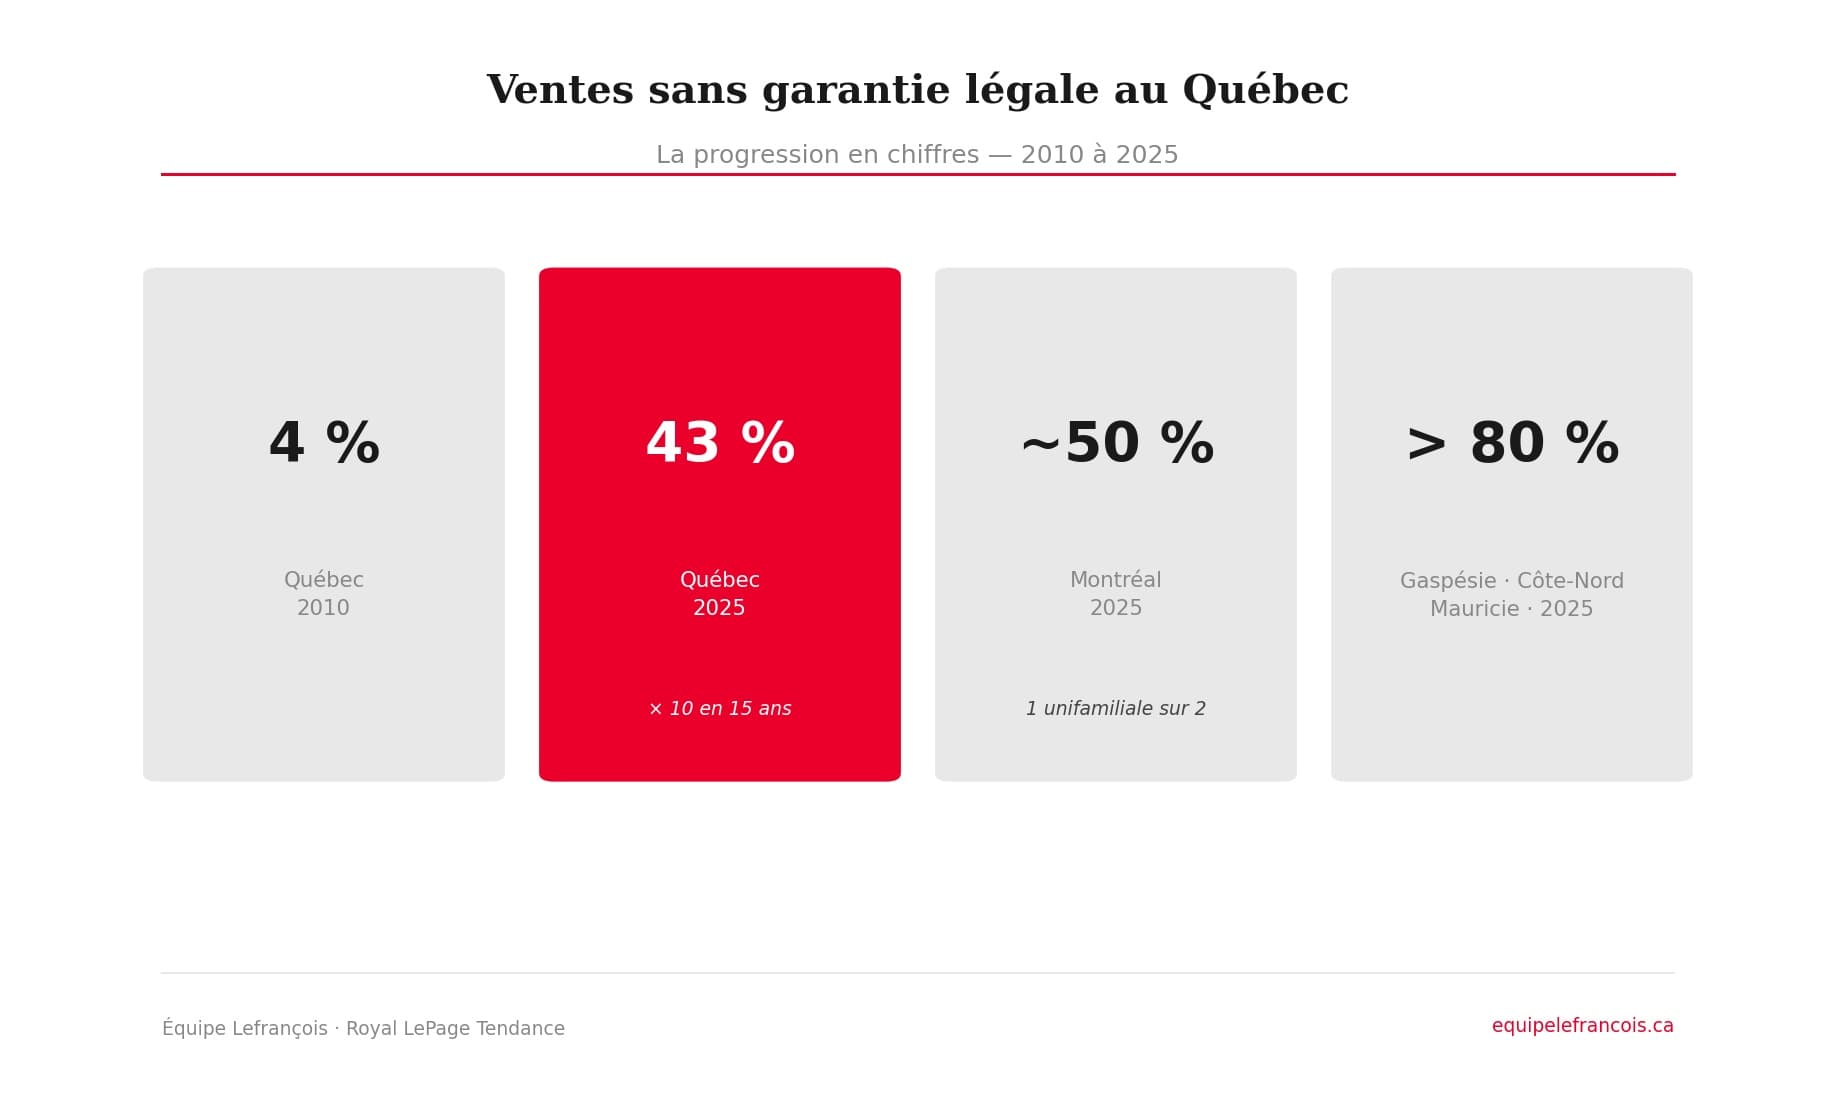
En 2010, à peine 4 % des maisons changeaient de mains au Québec sans garantie légale. En 2025, c'est 43 % — un bond de plus de dix fois en quinze ans. Dans certaines régions Gaspésie, Côte-Nord, Mauricie), la barre des 80 % est franchie. À Montréal, près d'une unifamiliale sur deux est désormais vendue « aux risques et périls de l'acheteur ». Pour comprendre ce qui s'est passé — et comment naviguer ce nouveau paysage — encore faut-il regarder les chiffres en face.
Un basculement silencieux
Il y a quinze ans, vendre sans garantie était l'exception : une succession qu'on liquide, une banque qui reprend une maison en défaut de paiement, un immeuble à démolir. Aujourd'hui, c'est presque la moitié du marché. Comment expliquer ce changement ? Plusieurs forces s'additionnent. La surchauffe pandémique (2020-2022) a d'abord incité les acheteurs à renoncer à toutes les protections imaginables pour gagner les guerres d'offres multiples. La société québécoise s'est aussi judiciarisée : les vendeurs craignent désormais les poursuites pour vices cachés, surtout les personnes âgées qui s'apprêtent à quitter leur résidence principale ou ont grandi les enfants, qui représentent souvent un actif significatif de leur patrimoine. Que cet actif soit potentiellement greffé d’un passif n’est pour plusieurs pas une option. Le parc immobilier vieillit également : la garantie devient plus risquée à offrir pour le propriétaire d'une maison de 80 ans. Et un effet de cliquet s'est installé, sur lequel nous reviendrons.
Le paradoxe de la surchauffe
Voici un fait peu connu, qui mérite qu'on s'y arrête. Selon la firme d'analyse foncière JLR (groupe Equifax), en 2016, soit avant la pandémie, une maison vendue avec garantie se transigeait entre 8 % et 11 % plus cher qu'une maison comparable vendue sans garantie. Logique : la garantie a une valeur, et le marché la chiffre. Mais en 2020-2021, en pleine surchauffe, cette même prime s'est resserrée pour s'établir entre 4 % et 7 % seulement. Comment expliquer ce paradoxe ? Quand dix acheteurs se battent pour une seule maison, c'est le vendeur qui tient les cordons de la bourse. L'acheteur prêt à renoncer à la garantie n'obtient plus le rabais qu'il pouvait espérer, parce que cinq autres acheteurs font exactement la même concession. Le marché de vendeurs neutralise temporairement le levier de négociation associé à l'exclusion de garantie.
« L'écart entre prix avec et sans garantie diminue quand le marché surchauffe. Et il remonte quand le marché s'équilibre. »
2025 : un retour à la normale d'avant la pandémie
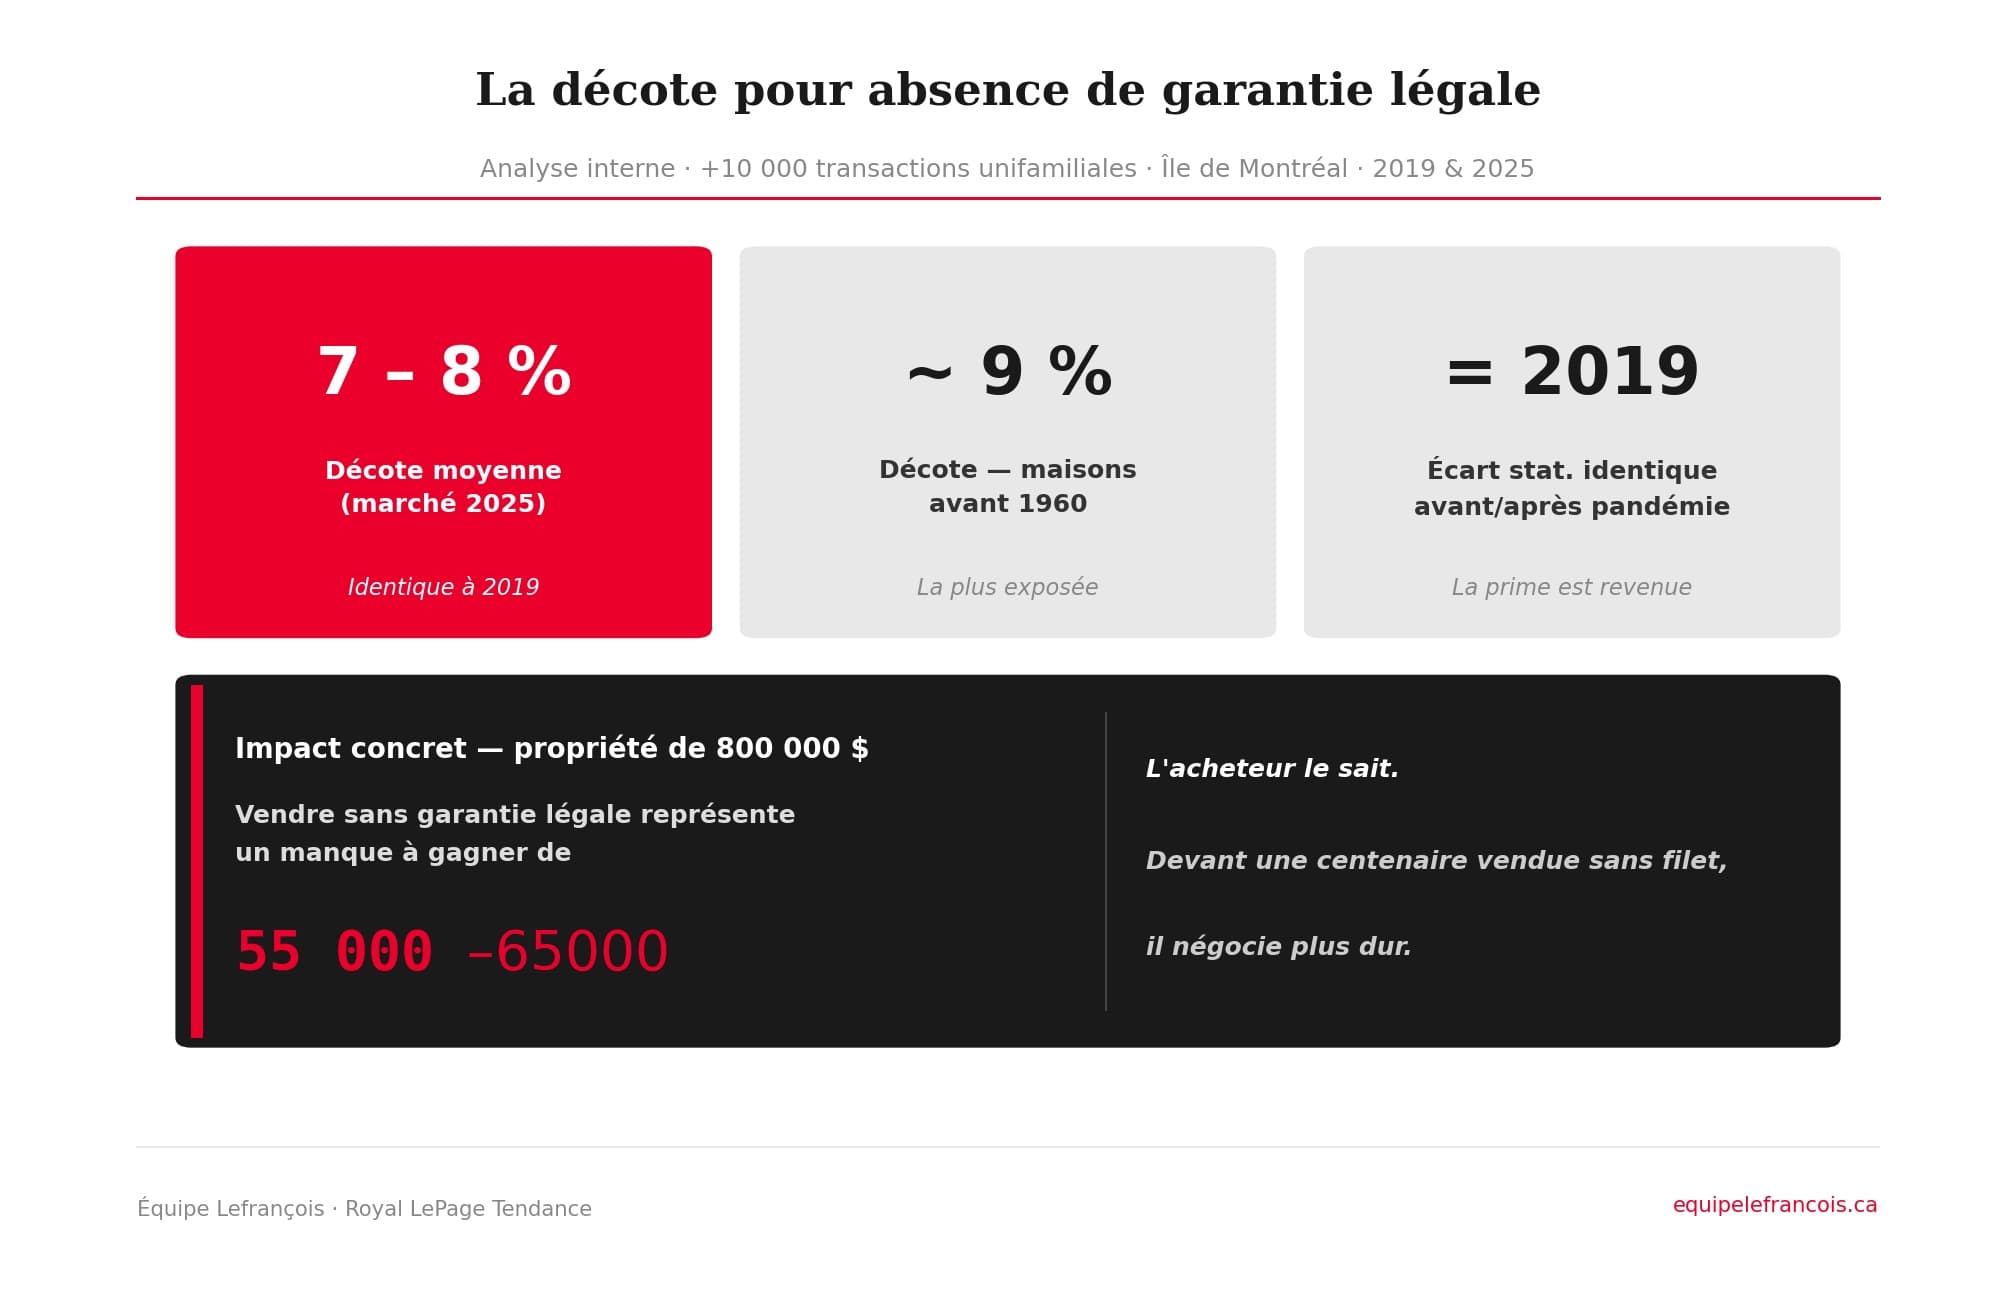
C'est ici que notre propre analyse interne apporte un éclairage neuf. Nous avons examiné en détail plus de 10 000 transactions d'unifamiliales réalisées sur l'île de Montréal en 2019 et en 2025, avant et après la parenthèse pandémique. Le résultat est sans ambiguïté. En 2025, dans un marché redevenu plus équilibré qu'au sommet de la frénésie, la décote pour absence de garantie est revenue à son niveau d'avant-pandémie. Concrètement : une maison vendue avec garantie obtient un prix d'environ 7 % à 8 % supérieur à celui d'une maison comparable vendue sans garantie. Et, détail révélateur, cet écart est statistiquement identique à celui que nous avions mesuré en 2019. La parenthèse de la surchauffe est refermée. La prime de la garantie a retrouvé sa pleine ampleur.
CE QUE ÇA REPRÉSENTE CONCRÈTEMENT
Pour une propriété de 800 000 $, vendre sans garantie légale représente aujourd'hui un manque à gagner de l'ordre de 55 000 $ à 65 000 $. L'effet est encore plus marqué sur les maisons anciennes (avant 1960) : la décote y atteint près de 9 %. Contre-intuitivement, ce sont les vieilles propriétés, celles où on accepte le plus volontiers l'absence de garantie, croyant le risque faible, qui paient le prix le plus élevé en termes de prix obtenu. L'acheteur, lui, le sait : devant une centenaire vendue sans filet, il négocie plus dur.
L'effet de cliquet : une porte qui ne se referme jamais
Voici peut-être le constat le plus important pour comprendre l'avenir. Lorsqu'une propriété est achetée sans garantie légale, elle est presque toujours revendue sans garantie. Pour deux raisons. D'abord, le nouvel acheteur ne dispose plus du levier juridique. Depuis l'arrêt Blais c. Laforce rendu par la Cour d'appel du Québec en 2022, une renonciation complète à la garantie rompt définitivement la chaîne de transmission. L'acheteur d'une propriété « aux risques et périls » ne pourra pas, plus tard, la revendre avec une garantie pleine : celle-ci a été éteinte au moment de son propre achat. La propriété est, en quelque sorte, sortie définitivement de l'univers protégé. Ensuite, c'est tout simplement humain. On n'offre pas volontiers à un acheteur une protection qu'on n'a pas reçue soi-même au moment de notre propre achat.
La conséquence est mécanique. Le bassin de propriétés « sans garantie » ne fait que grandir, sans jamais se résorber. Chaque année, des dizaines de milliers de maisons s'ajoutent à ce stock, de façon irréversible. Même si le marché ralentissait drastiquement demain, même si la pression à la surenchère disparaissait complètement, la proportion de ventes sans garantie ne reviendra probablement jamais aux niveaux de 2010. La tendance est unidirectionnelle, et elle s'auto-alimente. Il existe un risque bien réel que les ventes immobilières au Québec évoluent vers le modèle en vigueur dans le reste du Canada et aux États-Unis, à l'exception de la Louisiane. La garantie légale de qualité est en effet un concept propre aux juridictions régies par un code civil. Dans les territoires de common law, les propriétés se vendent essentiellement sans aucune garantie légale.
Et demain ? Un avenir plus incertain qu'il n'y paraît
L'avenir de la garantie légale au Québec n'est pas tracé d'avance. Trois scénarios cohabitent actuellement, et l'issue dépendra autant du législateur que du marché lui-même.
Scénario 1 — La tendance se poursuit
Sous l'effet du cliquet, plus de la moitié des transactions résidentielles pourraient se conclure sans garantie d'ici cinq à sept ans. C'est la projection mécanique de la dynamique actuelle. Dans plusieurs régions du Québec, on a déjà dépassé ce seuil.
Scénario 2 — Encadrement renforcé
Des doctrines universitaires récentes, notamment publiées par la Revue de droit de l'Université de Sherbrooke en 2025, plaident pour un encadrement renforcé des clauses d'exclusion. Une réforme du Code civil pourrait restreindre la possibilité d'exclure la garantie aux situations véritablement justifiées : succession, reprise de finance, immeuble à démolir. Le débat est ouvert mais pas tranché.
Scénario 3 — Le marché développe ses propres solutions
Des programmes comme celui de l’ACQ Résidentiel, ou des assurances comme celle de Royal LePage (Protection Royale) permettent déjà au vendeur de limiter son risque. Si ce type de produit se généralise et que de nouveaux assureurs entrent dans le segment, on pourrait assister à une stabilisation, voire à un recul partiel, de la tendance.
Au-delà de la statistique, le bon conseil
Pour le vendeur, le calcul est aujourd'hui clair : vendre sans garantie coûte en moyenne 7 % à 8 % du prix de vente. Sur une transaction typique, c'est plusieurs dizaines de milliers de dollars de moins dans la poche. Cette décote peut rester un choix éclairé dans certains contextes, mais c'est rarement le réflexe à adopter par défaut, par simple confort.
Un outil de gestion de risque de son patrimoine.
Il faut souvent envisager la garantie légale de qualité comme un outil de gestion du risque sur le patrimoine, une fois la résidence principale vendue. Cette résidence constitue généralement un actif important, et une poursuite pour vice caché peut représenter une somme considérable, une somme qui, en retraite, peut avoir un impact réel sur la qualité de vie. Ce qui rend cet enjeu particulièrement délicat, c'est que la garantie légale de qualité n'est soumise à aucune limite de temps fixe. Elle continue de protéger l'acheteur contre les vices cachés, qu'ils soient connus ou non du vendeur au moment de la vente. Un vice caché est un défaut, connu ou ignoré du vendeur, dont l'acheteur doit démontrer qu'il existait au moment de la transaction et que, s'il en avait eu connaissance, il aurait payé un prix significativement différent, ou n'aurait tout simplement pas acheté. C'est précisément cette perpétuité dans le temps qui fait de la garantie légale une véritable épée de Damoclès pour le vendeur.
Si la décision est prise de vendre sans garantie légale afin de limiter votre exposition financière, plusieurs étapes importantes doivent être suivies pour minimiser l'écart sur le prix de vente final. Les 7 % à 8 % représentent une moyenne, et lorsqu'un vendeur prend le temps de bien préparer son dossier et de poser des actions précises et ciblées, il est possible de ne sacrifier qu'une proportion bien moindre.
Pour l'acheteur, le rabais consenti par le vendeur n'est jamais un cadeau : il représente le transfert d'un risque qu'on devra peut-être un jour assumer personnellement. L'inspection préachat doit alors être renforcée, et toutes les protections doivent être prises.
Dans tous les cas, la décision mérite mieux qu'une simple croix sur un formulaire. C'est précisément là que le rôle du courtier prend tout son sens : poser les bonnes questions, présenter les chiffres, identifier les alternatives intermédiaires entre la garantie pleine et l'exclusion totale, et accompagner chaque partie vers le choix le plus aligné avec sa réalité.
POUR ALLER PLUS LOIN
Nous tenons à la disposition de nos clients deux documents d'analyse complémentaires : un dossier de fond de 26 pages sur le phénomène à l'échelle du Québec, historique, géographie, cadre juridique, jurisprudence Blais c. Laforce, et notre étude statistique propriétaire portant sur plus de 10 000 transactions d'unifamiliales sur l'île de Montréal, avec l'ensemble des calculs détaillés. Disponibles sur simple demande, sans engagement, à info@equipelefrancois.ca
Besoin d'interpréter le marché pour votre projet?
Notre équipe peut vous aider à comprendre ce que ces données signifient concrètement pour votre projet.
Contenus connexes

Deuxième trimestre à Montréal : plus de choix, mais les bonnes propriétés se vendent encore rapidement
Le deuxième trimestre de 2026 confirme un changement de rythme sur le marché immobilier montréalais. Les acheteurs disposent de davantage de propriétés à comparer et les ventes ralentissent.

Condos: Ahuntsic résiste pendant que Montréal souffle
Alors que le marché du condo montréalais ralentit, Ahuntsic continue de faire preuve de résilience avec des prix en hausse et une demande qui absorbe l'offre supplémentaire.

Ventes en baisse, prix en hausse : ce que dit vraiment le marché immobilier de Montréal en mai 2026
Inscriptions en hausse, ventes en léger recul, prix médian toujours soutenu et délais de vente courts : voici ce que révèlent les chiffres du marché immobilier unifamilial de Montréal au printemps 2026.