Condo, duplex ou maison à Montréal : comment choisir selon votre budget et votre projet
Financement, coûts récurrents, responsabilités et revente : une comparaison concrète du condo, du plex occupé par le propriétaire et de la maison pour acheter à Montréal.
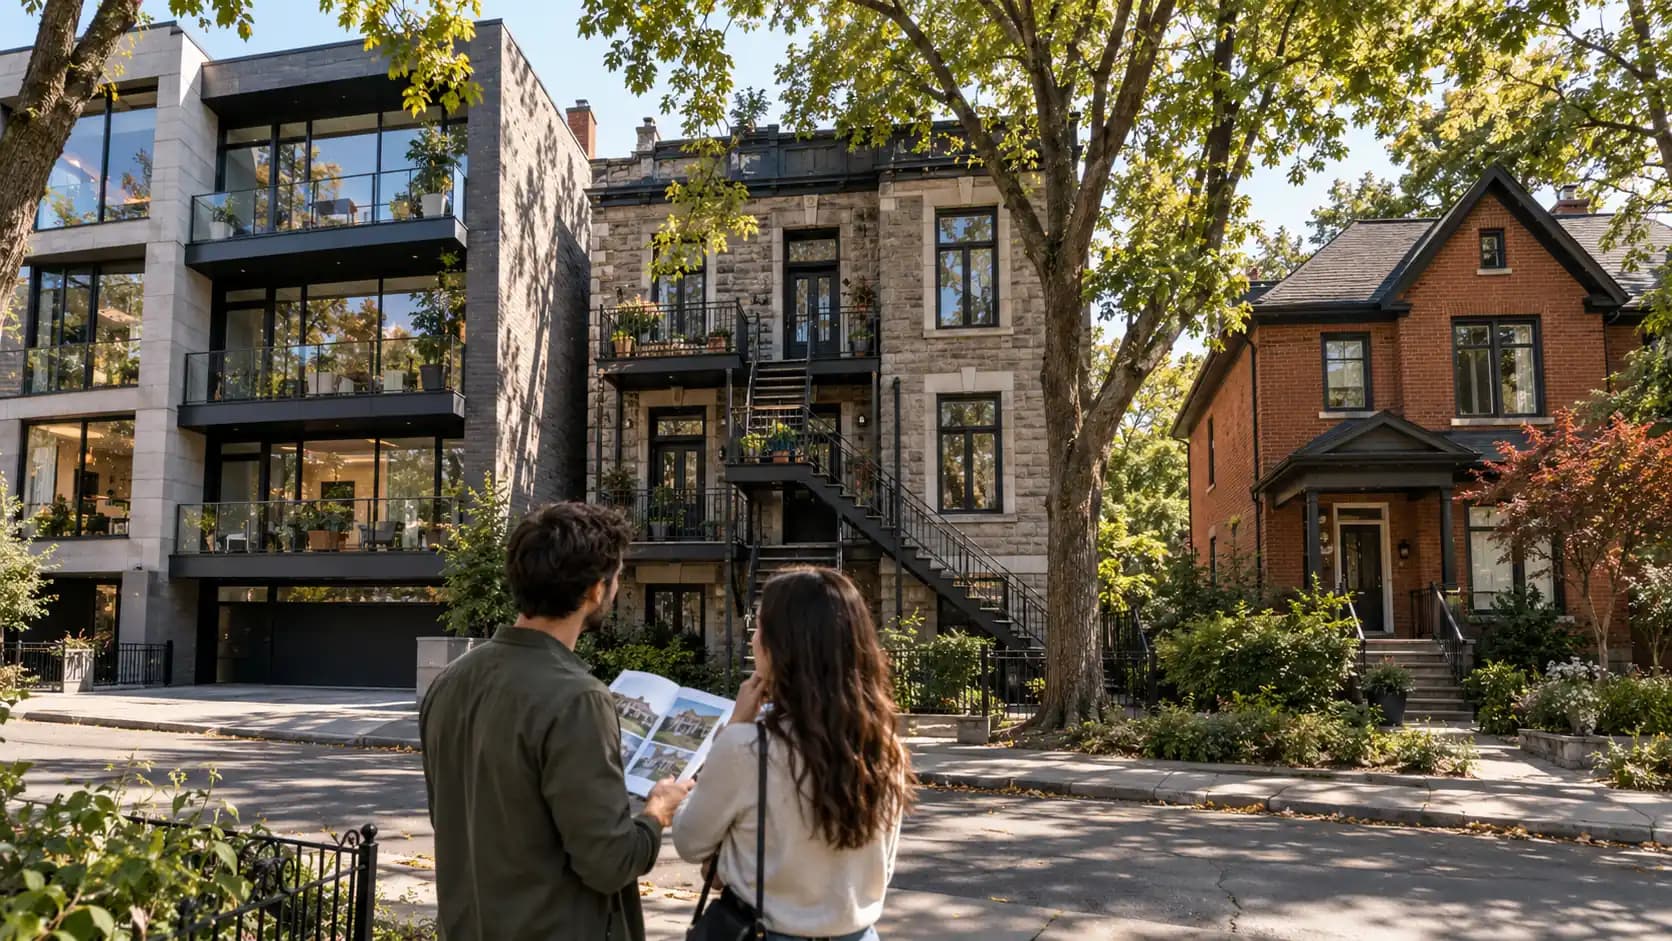
Condo, duplex ou maison : à Montréal, la question se pose rarement en ces termes simples. Le bon choix dépend de votre budget, de votre tolérance aux travaux, de votre horizon et de votre envie (ou non) d'être propriétaire-bailleur. Ce guide compare les trois options sur les points qui comptent vraiment : le financement, les coûts récurrents, les responsabilités et la revente.
En bref
- Condo : coût d'entrée généralement plus bas et entretien partagé, mais des frais de copropriété et des décisions prises collectivement.
- Duplex ou triplex occupé par le propriétaire : un revenu locatif qui aide à porter l'hypothèque, en échange d'un rôle de propriétaire-bailleur encadré par le TAL.
- Maison : autonomie complète et terrain, mais tous les coûts et tous les travaux sont à votre charge.
- Pour un immeuble de 1 à 4 logements occupé par le propriétaire et assuré par la SCHL, la mise de fonds minimale est de 5 % sur les premiers 500 000 $ et 10 % sur le reste pour 1 ou 2 logements, et de 10 % pour 3 ou 4 logements.
Le financement : ce que prévoient les règles de la SCHL
Selon la SCHL (https://www.cmhc-schl.gc.ca/professionnels/financement-de-projets-et-financement-hypothecaire/assurance-pret-hypothecaire/aph-po-et-petits-immeubles-locatifs/achat), l'assurance prêt hypothécaire pour propriétaires-occupants couvre les immeubles de 1 à 4 logements dont au moins un est occupé par le propriétaire, pour un prix d'achat inférieur à 1 500 000 $.
Mise de fonds minimale et ratio prêt-valeur maximal, prêts assurés SCHL pour propriétaires-occupants
- 1 logement (condo ou maison) — mise de fonds minimale : 5 % des premiers 500 000 $ + 10 % du reste; ratio prêt-valeur maximal : 95 %
- 2 logements (duplex) — mise de fonds minimale : 5 % des premiers 500 000 $ + 10 % du reste; ratio prêt-valeur maximal : 95 %
- 3 ou 4 logements (triplex, quadruplex) — mise de fonds minimale : 10 %; ratio prêt-valeur maximal : 90 %
Une prime d'assurance s'ajoute au prêt : selon la SCHL, elle va de 0,60 % (ratio prêt-valeur de 65 % ou moins) à 3,10 % (de 85,01 % à 90 %) du montant du prêt. Si vous n'habitez pas l'immeuble, il s'agit d'un placement locatif : le produit SCHL Immeubles locatifs (https://www.cmhc-schl.gc.ca/professionnels/financement-de-projets-et-financement-hypothecaire/assurance-pret-hypothecaire/aph-po-et-petits-immeubles-locatifs/immeubles-locatifs) plafonne alors le ratio prêt-valeur à 80 %. Votre prêteur peut aussi avoir ses propres exigences, notamment sur la prise en compte des revenus de location.
Les coûts récurrents à comparer
Principaux coûts récurrents selon le type de propriété
- Taxes municipales et scolaires — condo : Oui, pour votre unité; duplex ou triplex occupé : Oui, pour tout l'immeuble; maison : Oui
- Frais de copropriété (fonds de prévoyance inclus) — condo : Oui; duplex ou triplex occupé : Non (sauf plex en copropriété); maison : Non
- Assurance — condo : Contenu et responsabilité; le syndicat assure l'immeuble; duplex ou triplex occupé : Tout l'immeuble, comme propriétaire-bailleur; maison : Tout le bâtiment
- Entretien et travaux majeurs — condo : Partagés via le syndicat et les cotisations; duplex ou triplex occupé : À votre charge, pour tous les logements; maison : À votre charge
- Revenus — condo : Aucun (sauf location de votre unité); duplex ou triplex occupé : Loyers des autres logements; maison : Aucun
Dans tous les cas, prévoyez la taxe de bienvenue au moment de l'achat. Notre guide Taxe de bienvenue à Montréal en 2026 explique le calcul et le crédit offert aux premiers acheteurs.
Le condo : simplicité et règles communes
En copropriété divise, vous êtes propriétaire de votre partie privative et copropriétaire des parties communes. L'entretien de l'immeuble est géré par le syndicat et financé par les frais de copropriété. En contrepartie, vous devez respecter la déclaration de copropriété et les décisions de l'assemblée, qui peuvent toucher la location, les rénovations ou les animaux.
Avant d'acheter, l'état du fonds de prévoyance et du carnet d'entretien est déterminant. Les obligations des syndicats ont été renforcées par la Loi 16 : voir notre article Loi 16 et marché du condo. Un fonds insuffisant peut annoncer une cotisation spéciale après votre achat.
Le duplex ou le triplex : un revenu, et des responsabilités
Habiter un logement et louer les autres est une formule très montréalaise. Les loyers aident à payer l'hypothèque et les taxes, et le mode de financement pour propriétaires-occupants rend l'achat accessible avec une mise de fonds comparable à celle d'une maison pour un duplex.
En échange, vous devenez propriétaire-bailleur : sélection des locataires, entretien, respect des délais d'avis et des règles de fixation de loyer. Depuis le 1er janvier 2026, le TAL applique une nouvelle méthode de calcul, détaillée dans notre article sur la hausse des loyers 2026 et les plex. Avant l'achat, les baux en vigueur et l'historique de l'immeuble comptent autant que l'inspection.
La maison : autonomie et terrain
La maison offre le plus de liberté : aménagement, agrandissement, cour, aucune assemblée de copropriétaires. Elle demande aussi le plus de prévoyance, puisque la toiture, la fondation, le drainage et les systèmes mécaniques sont entièrement à votre charge. Une inspection préachat approfondie et une réserve pour les travaux sont essentielles.
Comment choisir : quelques questions à vous poser
- Quelle mise de fonds pouvez-vous réunir, et quel paiement mensuel est confortable, taxes et frais compris?
- Êtes-vous prêt à gérer des locataires et à respecter les règles du TAL?
- Combien de temps comptez-vous rester? Un horizon court favorise souvent la propriété la plus facile à revendre dans le secteur visé.
- Quelle place voulez-vous laisser aux travaux dans votre quotidien?
- Quel secteur visez-vous? À Montréal, l'offre de chaque type de propriété varie beaucoup d'un quartier à l'autre.
Questions fréquentes
Quelle est la mise de fonds minimale pour acheter un duplex à Montréal?
Pour un duplex occupé par le propriétaire et assuré par la SCHL, la mise de fonds minimale est de 5 % sur les premiers 500 000 $ et de 10 % sur le reste, pour un prix inférieur à 1 500 000 $. Pour un triplex ou un quadruplex occupé, elle est de 10 %.
Peut-on acheter un plex sans l'habiter?
Oui, mais il s'agit alors d'un placement locatif. Le produit SCHL Immeubles locatifs plafonne le ratio prêt-valeur à 80 % pour les immeubles de 2 à 4 logements non occupés par le propriétaire, soit une mise de fonds d'au moins 20 %.
Les frais de copropriété remplacent-ils l'entretien d'une maison?
En partie. Ils financent l'entretien des parties communes et le fonds de prévoyance, mais l'entretien de votre partie privative reste à votre charge, et une cotisation spéciale est possible si le fonds est insuffisant.
À lire aussi
Sources, méthode et limites
- SCHL, « SCHL Achat » (https://www.cmhc-schl.gc.ca/professionnels/financement-de-projets-et-financement-hypothecaire/assurance-pret-hypothecaire/aph-po-et-petits-immeubles-locatifs/achat) : admissibilité, mise de fonds minimale, ratios prêt-valeur et primes pour propriétaires-occupants.
- SCHL, « SCHL Immeubles locatifs » (https://www.cmhc-schl.gc.ca/professionnels/financement-de-projets-et-financement-hypothecaire/assurance-pret-hypothecaire/aph-po-et-petits-immeubles-locatifs/immeubles-locatifs) : immeubles de 2 à 4 logements non occupés par le propriétaire.
- TAL, « Augmentation de loyer » (https://www.tal.gouv.qc.ca/fr/reconduction-du-bail-et-fixation-de-loyer/augmentation-de-loyer) : critères de fixation de loyer 2026.
Les règles de la SCHL décrivent l'assurance prêt hypothécaire. Les prêteurs et les autres assureurs peuvent appliquer leurs propres critères. Cet article compare des catégories de propriétés; il ne remplace pas une analyse de votre situation financière par un professionnel du financement. Information à jour au 5 octobre 2026.
Vous hésitez entre un condo, un plex ou une maison dans un secteur précis? Parlez à un courtier de l'équipe ou appelez-nous au 514-700-1221.
Vous préparez un achat immobilier à Montréal?
Notre équipe peut vous aider à trouver la propriété qui correspond à votre projet.
Contenus connexes
Taxe de bienvenue à Montréal en 2026 : calcul, exemptions et crédit pour premier acheteur
Taux 2026 de la Ville de Montréal, exemples chiffrés et nouveau crédit d'impôt pouvant atteindre 5 875 $ pour les premiers acheteurs : ce qu'il faut prévoir dans votre budget d'achat.
Pourquoi Ahuntsic demeure l’un des secteurs les plus cohérents pour s’établir à long terme
Dans un Montréal où la densification s’accélère, Ahuntsic conserve une stabilité résidentielle rare. Pour un projet à long terme, cette cohérence devient un véritable avantage stratégique.
Virage Vert à Ahuntsic : Quel impact sur la valeur de votre propriété… et de vos taxes?
Le virage vert d’Ahuntsic améliore la qualité de vie grâce aux pistes cyclables, aux arbres et aux espaces sécurisés. Résultat : la valeur des propriétés grimpe… mais aussi les taxes foncières, reflet direct de cette nouvelle attractivité.