Renouvellement hypothécaire : comparer, négocier et éviter les pénalités
Avis de 21 jours, magasinage, changement de prêteur et pénalités pour remboursement anticipé : comment se préparer au renouvellement, selon l'ACFC.
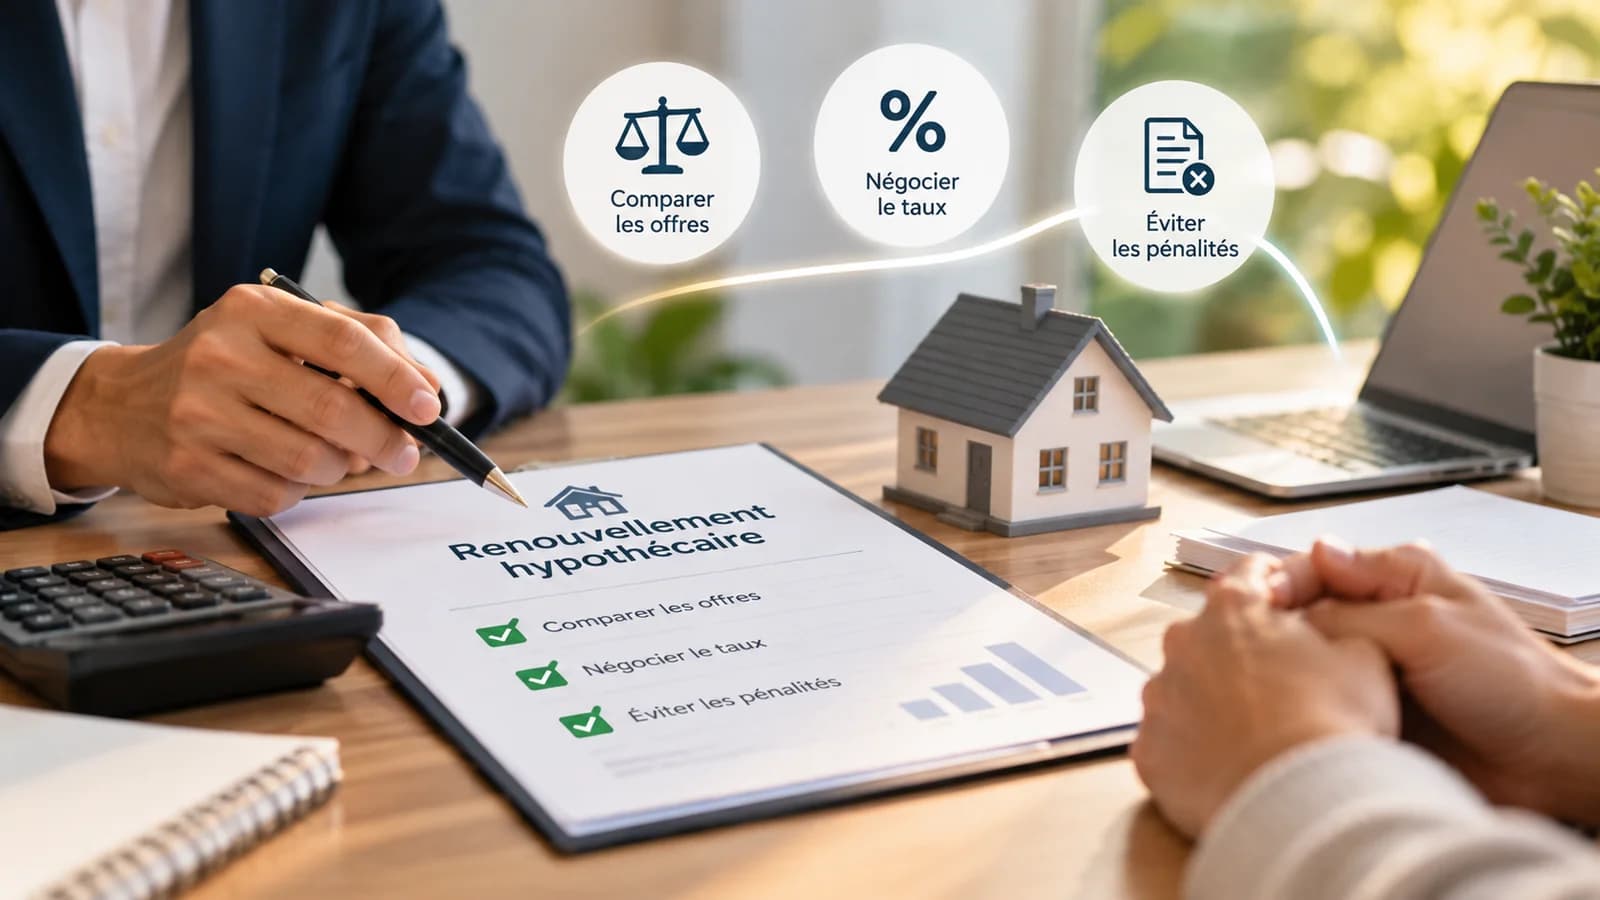
À la fin de chaque terme, votre prêt hypothécaire doit être renouvelé, et c'est l'un des rares moments où vous pouvez renégocier sans pénalité. Bien des propriétaires signent pourtant la lettre de renouvellement sans comparer. Voici comment se préparer, selon l'Agence de la consommation en matière financière du Canada (ACFC).
En bref
- Si votre prêteur est une institution sous réglementation fédérale, comme une banque, il doit vous envoyer un avis de renouvellement au moins 21 jours avant la fin du terme.
- Vous n'êtes pas obligé de rester avec le même prêteur. L'ACFC recommande de magasiner quelques mois avant la fin du terme.
- Sans action de votre part, le prêt peut se renouveler automatiquement, sans nécessairement obtenir le meilleur taux.
- Changer de prêteur peut entraîner des frais (dossier, quittance, enregistrement, évaluation). Rompre un contrat avant la fin du terme peut entraîner une pénalité importante.
Qu'est-ce qu'un renouvellement hypothécaire?
Selon l'ACFC (https://www.canada.ca/fr/agence-consommation-matiere-financiere/services/hypotheques/renouveler-hypotheque.html), votre contrat hypothécaire a une durée définie, le terme, qui peut aller de quelques mois à cinq ans ou plus. À la fin de chaque terme, vous devez renouveler le prêt ou le rembourser. La plupart des propriétaires renouvellent plusieurs fois avant d'avoir tout remboursé.
Ce que doit contenir l'avis de renouvellement
Pour un prêt auprès d'une institution sous réglementation fédérale, l'avis doit arriver au moins 21 jours avant la fin du terme et préciser :
- le solde à rembourser à la date du renouvellement;
- le taux d'intérêt;
- la fréquence des paiements;
- le terme;
- tous les frais applicables.
L'avis doit aussi préciser que le taux offert n'augmentera pas d'ici la date de renouvellement. Le prêteur doit également vous aviser 21 jours avant la fin du terme s'il ne renouvelle pas votre prêt.
Comment se préparer, étape par étape
- Notez la date de fin de votre terme et commencez à magasiner quelques mois avant, sans attendre la lettre du prêteur.
- Réévaluez vos besoins : voulez-vous augmenter vos paiements, changer leur fréquence, faire des remboursements additionnels, regrouper des dettes ou revoir vos assurances?
- Demandez des offres à d'autres prêteurs et à des courtiers hypothécaires.
- Négociez avec votre prêteur actuel en lui présentant ces offres. Il pourrait vous demander de les montrer.
- Comparez le coût total, pas seulement le taux : frais de transfert, d'évaluation et de notaire si vous changez de prêteur.
Prolonger l'amortissement pour réduire vos paiements a un coût : l'ACFC rappelle que les intérêts payés peuvent augmenter de milliers, voire de dizaines de milliers de dollars.
Changer de prêteur : les coûts à prévoir
Le nouveau prêteur doit approuver votre demande, avec ses propres critères. Selon l'ACFC, prévoyez notamment :
- les frais de dossier du nouveau prêteur, comme les frais de quittance et d'enregistrement;
- les frais de transfert ou de cession du prêteur actuel;
- des frais d'évaluation de la propriété, au besoin;
- les honoraires du notaire ou de l'avocat pour radier l'ancienne hypothèque et enregistrer la nouvelle.
Demandez au nouveau prêteur s'il accepte de payer une partie de ces frais. Si votre prêt est déjà assuré, avisez-le pour éviter de payer deux fois une prime d'assurance prêt hypothécaire. Une nouvelle prime peut toutefois s'appliquer si vous augmentez le montant ou prolongez l'amortissement.
Renouveler avant la fin du terme : attention aux pénalités
Selon l'ACFC (https://www.canada.ca/fr/agence-consommation-matiere-financiere/services/hypotheques/reduire-penalite-paiement-anticipes.html), rompre le contrat avant la fin du terme, par exemple pour profiter d'un taux plus bas ou lors d'une vente, peut entraîner une pénalité pour remboursement anticipé. Elle correspond habituellement au plus élevé de deux montants : 3 mois d'intérêts, ou le différentiel de taux d'intérêt (DTI).
L'exemple de l'ACFC : pour un solde de 200 000 $ à 6 %, avec 36 mois restants, et un taux affiché de 4 % pour un terme de 36 mois, 3 mois d'intérêts représentent environ 3 000 $, tandis que le DTI atteint environ 12 000 $. C'est le montant le plus élevé qui s'applique, parfois avec des frais d'administration.
Pour réduire la pénalité, l'ACFC suggère d'utiliser pleinement vos privilèges de remboursement anticipé, d'attendre la fin du terme si la pénalité est élevée ou, si vous achetez une autre propriété, de demander si votre prêt est transférable.
Vous vendez ou achetez pendant votre terme?
Une vente avant la fin du terme peut déclencher une pénalité. Parlez-en à votre prêteur avant de fixer vos dates, et tenez-en compte dans votre budget de vente. Si vous achetez une autre propriété, la possibilité de transférer votre prêt peut changer le calcul.
Questions fréquentes
Quand dois-je recevoir mon avis de renouvellement hypothécaire?
Si votre prêteur est une institution sous réglementation fédérale, comme une banque, il doit vous l'envoyer au moins 21 jours avant la fin du terme, selon l'ACFC.
Suis-je obligé de renouveler avec la même banque?
Non. Vous pouvez transférer votre prêt à un autre prêteur, qui devra approuver votre demande. Des frais peuvent s'appliquer.
Que se passe-t-il si je ne réponds pas à l'avis de renouvellement?
Votre prêt peut se renouveler automatiquement pour un autre terme, sans que vous obteniez nécessairement le meilleur taux. L'avis indique si c'est le cas.
Comment est calculée la pénalité si je rembourse avant la fin du terme?
Habituellement, c'est le plus élevé entre 3 mois d'intérêts et le différentiel de taux d'intérêt. La méthode varie selon le prêteur; vérifiez votre contrat.
À lire aussi
Sources, méthode et limites
- Agence de la consommation en matière financière du Canada, « Renouveler votre hypothèque » (https://www.canada.ca/fr/agence-consommation-matiere-financiere/services/hypotheques/renouveler-hypotheque.html) : avis de renouvellement, magasinage, changement de prêteur.
- ACFC, « Frais hypothécaires : pénalités pour remboursements anticipés » (https://www.canada.ca/fr/agence-consommation-matiere-financiere/services/hypotheques/reduire-penalite-paiement-anticipes.html) : calcul des pénalités et exemple.
L'Équipe Lefrançois est une équipe de courtiers immobiliers, pas de courtiers hypothécaires. Cet article est informatif : il ne cite aucun taux et ne remplace pas les conseils d'un prêteur ou d'un courtier hypothécaire. Les règles décrites visent les institutions sous réglementation fédérale; les autres prêteurs, comme les coopératives de crédit, peuvent avoir des règles différentes. Information à jour au 8 octobre 2026.
Votre renouvellement coïncide avec un projet de vente ou d'achat? Parlons-en tôt pour bien coordonner les dates : 514-700-1221.
Vous préparez un achat immobilier à Montréal?
Notre équipe peut vous aider à trouver la propriété qui correspond à votre projet.
Contenus connexes
Inspection préachat : que faire après le rapport (négocier, délais, se retirer)
Clause 8.1, avis au vendeur dans les quatre jours, formulaire Modifications et inspecteurs certifiés RBQ : vos options après l'inspection, selon l'OACIQ.
Hausse des loyers 2026 et nouvelle méthode du TAL : ce que ça change pour un plex à Montréal
Pourcentage de base de 3,1 %, ajustements pour taxes, assurances et travaux majeurs, délais d'avis : ce que les acheteurs et propriétaires de duplex et de triplex doivent savoir.
Condo, duplex ou maison à Montréal : comment choisir selon votre budget et votre projet
Financement, coûts récurrents, responsabilités et revente : une comparaison concrète du condo, du plex occupé par le propriétaire et de la maison pour acheter à Montréal.