Comment bien préparer son premier achat immobilier au Québec : guide pratique pour premier acheteur
Guide complet pour réussir votre premier achat immobilier au Québec : besoins, quartier, budget et conseils pour primo-accédants.
Entreprendre les démarches pour son premier achat immobilier est une étape exaltante, mais qui peut aussi être stressante. C'est une aventure remplie de promesses, mais le volume d'informations et de questionnements en jeu peut rapidement devenir accablant. On espère penser à tout, jonglant entre les besoins pratiques, les désirs personnels, et l'immense responsabilité financière qui s'annonce. Face à l'espoir d'enfin s'établir « chez soi », comment s'assurer de prendre une décision véritablement éclairée?
Le succès d'un tel investissement repose sur une préparation minutieuse. Il ne s'agit pas seulement de trouver une maison qui vous plaît aujourd'hui, mais d'analyser vos besoins actuels en parallèle de ceux d'un avenir proche. En planifiant adéquatement votre horizon temporel, c’est-à-dire la durée pendant laquelle vous envisagez de vivre dans cette propriété, vous ne faites pas que maximiser la rentabilité future de votre investissement, vous vous assurez surtout que votre nouveau domicile pourra évoluer avec vous et vos projets de vie.
Voici donc trois points inévitable à aborder préalablement à vos recherches sur Centris;
- L’espace vital
- La localisation idéal
- Les coûts à considérer dans le calcul de votre budget financier
Gardez en tête que plus longtemps vous habiterez votre propriété, plus vous maximiserez vos chances d'une revente à succès. Il est donc primordial de bien vous y sentir, maintenant et pour les années à venir. Cet article est conçu pour vous accompagner pas à pas dans cette réflexion.
Définir votre espace de vie nécessaire
Avant même de penser à la couleur des murs ou au style de la cuisine, l'étape la plus fondamentale de votre recherche immobilière est de définir l'espace dont vous avez réellement besoin. Cette analyse va bien au-delà de la simple superficie en mètres carrés ou du nombre de chambres. Il s'agit de traduire votre mode de vie, vos habitudes et vos ambitions en un plan d'aménagement concret. Un espace bien pensé est la clé d'un domicile où vous vous sentirez épanoui pour des années. Pour y voir clair, nous allons diviser cette réflexion en deux temps : vos besoins immédiats, dictés par votre mode de vie actuel, et vos besoins futurs, basés sur vos projets à moyen et long terme.
Vous avez probablement déjà une bonne idée de vos besoins présents. L'exercice consiste à les lister de manière exhaustive pour ne rien oublier. Mais il est aussi important de reconnaître que trouver la perle rare implique souvent de faire des compromis judicieux, afin d'atteindre un équilibre raisonnable entre vos rêves et la réalité du marché. Prenez le temps de répondre honnêtement à ces questions, car elles formeront le cœur de vos critères de recherche.
- Combien de personnes vivront sous ce toit dès le premier jour? Votre vie professionnelle requiert-elle un espace bureau dédié, idéalement fermé pour assurer la tranquillité et la concentration lors du travail à la maison?
- Êtes-vous du genre à recevoir souvent famille et amis? Si oui, quel type d'espace privilégiez-vous pour ces moments? Une grande salle à manger formelle est-elle un rêve pour vous, ou préférez-vous l'ambiance conviviale d'une cuisine à aire ouverte avec un grand îlot? Ou peut- être que votre priorité est un espace extérieur, comme un patio ou une terrasse, pour des barbecues estivaux?
- Quels sont vos passe-temps? Pratiquez-vous des sports ou des activités qui nécessitent un espace dédié? Un musicien aura besoin d'une pièce insonorisée, un artiste d'un atelier lumineux, et un sportif d'un coin pour un gym à domicile. Le rangement est souvent le héros méconnu d'une maison fonctionnelle. Avez-vous besoin d'un garage ou d'un grand cabanon pour ranger vos vélos, vos skis, vos pneus d'hiver et vos outils?
- Où passez-vous le plus de temps? Êtes-vous un grand chef qui rêve d'une vaste cuisine avec beaucoup de comptoirs et un garde-manger walk-in? Ou privilégiez-vous plutôt un grand salon douillet pour des soirées cinéma, ce qui mettrait l'accent sur un espace de détente accentué?
Un premier achat immobilier est rarement un investissement pour une seule année. La propriété idéale doit donc non seulement répondre à vos besoins actuels, mais aussi posséder le potentiel de s'adapter aux prochaines étapes de votre vie.
- Souhaitez-vous emménager avec votre conjoint(e) à court terme? Pensez-vous à fonder une famille ou à l'agrandir dans les 3 à 5 prochaines années? Anticiper ce besoin ne signifie pas forcément d'acheter une maison trop grande aujourd'hui, mais peut-être de viser une propriété avec une pièce supplémentaire qui pourrait servir de bureau en attendant de devenir une chambre d’enfant.
- Votre cheminement professionnel pourrait-il changer vos besoins? Si vous travaillez de la maison, même à temps partiel, un espace bureau dédié est plus qu'un luxe, c'est une nécessité pour maintenir un équilibre sain. Votre coin de table dans la cuisine est-il suffisant, ou une pièce fermée est-elle indispensable pour assurer la confidentialité de vos appels et votre concentration?
- La vie réserve des surprises. Sans en faire un plan immédiat, est-il possible d'envisager qu'un jour, vous pourriez accueillir un parent vieillissant? Une propriété avec une chambre et une salle de bain au rez-de-chaussée ou un sous-sol avec le potentiel d'un logement d'appoint pourrait alors devenir un atout inestimable.
Enfin, pensez que la flexibilité de la configuration peut être un atout très précieux. Une maison plus petite mais avec une disposition intelligente peut s'avérer bien plus fonctionnelle qu'une grande maison mal conçue. Le potentiel "caché" d'une propriété est un atout majeur. Un sous-sol non aménagé, un grand grenier ou même un garage spacieux sont des toiles blanches. Vous pourriez y ajouter à l'avenir une chambre, une salle de jeux, un gym ou ce fameux atelier dont vous rêvez, augmentant ainsi la valeur et la fonctionnalité de votre maison sans avoir à déménager.
La localisation parfaite. Plus qu'une histoire de quartier
Une maison peut être parfaite sur papier, mais si elle est mal située, elle risque de ne jamais vraiment devenir votre « chez vous ». La localisation est bien plus qu’un point sur une carte : elle influence votre qualité de vie au quotidien, la valeur à long terme de votre investissement et le sentiment d’appartenance que vous développerez envers votre quartier. En immobilier, l’emplacement est primordial, mais l’emplacement idéal n’est pas universel; il est profondément personnel. Votre style de vie, vos priorités et vos projets futurs devraient guider cette réflexion. Êtes-vous une personne active qui vit au rythme de la ville? Ou recherchez- vous plutôt un havre de paix pour profiter de vos temps libres en toute tranquillité? Il n’y a pas de mauvaise réponse, seulement la vôtre.
Commençons par les essentiels. Si vous utilisez les transports en commun au quotidien, visez une propriété située à 500 mètres ou moins d’une station de métro ou d’un arrêt d’autobus à haute fréquence. Ce critère, simple mais stratégique, peut transformer vos déplacements en un gain de temps et de confort considérable. De même, pour ceux qui n'ont pas de voiture ou souhaitent réduire leur dépendance à celle-ci, la distance à pied jusqu'aux services de première nécessité est un facteur clé. Idéalement, vous devriez pouvoir rejoindre une épicerie, une pharmacie ou un supermarché à pied, dans un rayon de quelques coins de rue.
Au-delà des commodités, l’environnement immédiat a un impact énorme sur votre bien-être. Souhaitez-vous vivre dans un quartier calme, presque villageois, ou dans une zone dynamique avec une vie nocturne, des bars, des restaurants et des commerces ouverts tard? Il est crucial d’évaluer si l’ambiance du quartier correspond à votre rythme de vie, aujourd’hui et demain.
Pour vous aider, voici une liste de services et d'infrastructures à considérer dans votre zone de recherche. Utilisez-la pour comparer les quartiers qui vous intéressent :
- Famille et éducation : Garderies (CPE), écoles primaires et secondaires, cégeps, universités.
- Loisirs et plein air : Parcs, sentiers, espaces verts, pistes cyclables et centres de loisirs.
- Vie de quartier : Rues commerçantes animées, cafés indépendants, restaurants, bars et microbrasserie.
- Connectivité : Accès à internet haute vitesse ou fibre optique, un incontournable pour le télétravail.
- Services professionnels : Espaces de travail (coworking) et autres tiers-lieux.
- Santé : Proximité d'un CLSC, de cliniques médicales ou d'hôpitaux.
- Mobilité : Accès rapide à une autoroute, stations BIXI, zones Communauto.
- Infrastructures inclusives : Trottoirs accessibles, commerces adaptés, etc.
Plusieurs plateformes comme Centris vous permettent de filtrer vos recherches selon ces critères (proximité des écoles, parcs, commerces, etc.), mais aucun algorithme ne remplacera jamais une vraie visite sur le terrain. Prenez le temps de vous promener dans les quartiers qui vous intéressent, à différents moments de la journée et de la semaine. Le matin, y a-t-il du trafic? Le soir, le quartier est-il bruyant? Le week-end, les rues sont-elles animées ou désertes? Ce sont ces détails, souvent invisibles en ligne, qui façonnent votre qualité de vie réelle. Choisir la bonne localisation, c’est investir dans un environnement qui vous soutient, une maison peut toujours être rénovée. Mais un quartier, lui, ne se change pas aussi facilement.
Maitriser votre budget: à quoi penser au-delà du prix de vente et du taux hypothécaire
Avant de tomber sous le charme d’une propriété il est important de savoir ce que vous pouvez réellement vous permettre. Plusieurs aspects financiers qui se manifestent avant, pendant et après l'obtention de votre propriété doivent être pris en compte pour le calcul de votre pouvoir d’achat. Acheter un bien immobilier, c’est entrer dans un écosystème financier complexe qui va bien au-delà du prix d’achat. Une préparation rigoureuse est votre meilleure alliée pour assurer la viabilité et la rentabilité de cet investissement.
Contrairement à un loyer fixe, devenir propriétaire implique une série de coûts récurrents qui sont incontournables, le Principal, les Intérêts, les Taxes et les Assurances. Le principal et les intérêts sont vos versements hypothécaires, il comprend le remboursement du capital, le montant que vous empruntez, et les intérêts qui sont versés à votre institution financière. Les taxes foncières constituent une des sources principales de revenus pour le financement des activités de la ville et sont obligatoires. Le montant des taxes est calculé en fonction de la valeur de l’immeuble inscrite au rôle d'évaluation et un taux de taxation fixé, c’est une dépense annuelle.
Ensuite, vous devez prendre en compte l’assurance habitation qui est exigée par votre prêteur, aucun fonds hypothécaires ne seront avancés sans une preuve d’assurance en vigueur, elle protègera aussi votre bien contre divers sinistres. Son coût varie selon la localisation, l’état du bâtiment et les protections choisies.
Après l’appréhension des coûts obligatoires, on néglige souvent les coûts liés à l’entretien et les réparations. Il est important de s’y préparer tout aussi sérieusement. On doit s’informer sur l’état de la propriété, l’âge ainsi que les travaux qui ont été faits récemment pour estimer ce qui nécessiterait une remise à neuf. On peut penser à faire évaluer l’état général de la propriété, la plomberie, le chauffage, l’électricité, l’isolation, le toit, l’état des fenêtres et des portes... Pour s’y préparer concrètement, on peut suivre la règle reconnue par les experts financiers et mettre entre 1 et 2 % de la valeur de la maison chaque année pour ces dépenses plus ou moins prévisibles. Si vous choisissez d’acheter un condo, vous serez amenés à payer des frais de copropriété mensuellement pour couvrir l'éventualité de ces réparations majeures dans les parties communes.
Une fois ces coûts récurrents compris, vous ferez face à des décisions financières majeures. La mise de fonds, le levier de votre pouvoir d’achat. Le montant de votre mise de fonds est un choix structurant. Si vous avez une mise de fonds inférieure à 20% vous allez pouvoir acheter plus rapidement et garderez une certaine liquidité. Par contre, vous serez forcé de souscrire à une assurance sur votre prêt hypothécaire. La prime sera ajoutée au total de votre prêt, vous paierez donc des intérêts jusqu’à l’amortissement ainsi que la taxe de 9 % (TVQ). Si vous avez une mise de fonds de 20% et plus, vous êtes exempté de l’assurance prêt hypothécaire et de la taxe. Vos versements mensuels seront plus bas et vous disposerez d’un meilleur coussin de sécurité contre les fluctuations du marché.
Il ne faut pas oublier de calculer les dépenses invisibles comme le chauffage, l’électricité, l’internet et les entretiens réguliers mais surtout, l’horizon de détention. Pour qu'un achat soit rentable, vous devez le conserver assez longtemps pour que l'appréciation de la valeur et le capital remboursé surpassent les coûts de transaction. Cela inclut aussi les frais de notaire, taxe de bienvenue, frais d’inspection... Ce seuil de rentabilité est souvent estimé entre 5 et 7 ans. Vendre avant ce délai vous expose à un risque de perte financière, même si le prix de vente est supérieur à votre prix d’achat. Un achat immobilier réussi commence par un budget honnête, complet et réaliste.
Conclusion
Mieux vous comprendrez ces rouages financiers avant de commencer vos visites, plus votre démarche sera confiante et à succès. Au terme de ce parcours, le chemin vers votre première propriété semble, nous l'espérons, moins intimidant. Vous avez appris que la quête du « chez-soi » idéal repose sur l'équilibre de trois piliers fondamentaux et indissociables. D'abord, la définition de votre espace vital : l'étape introspective où vous dessinez les contours d'une maison qui sert votre présent tout en anticipant votre avenir. Ensuite, l'ancrage de cet espace dans une localisation qui enrichit votre quotidien, un quartier dont l'ambiance et les services vous ressemblent. Enfin, la maîtrise rigoureuse de votre budget, le pilier rationnel qui assure la sécurité et la pérennité de votre investissement. Armé de ces connaissances, vous êtes prêt à transformer ce grand rêve en une magnifique réalité. Bonne route vers votre première clé!
Vous préparez un achat immobilier à Montréal?
Notre équipe peut vous aider à trouver la propriété qui correspond à votre projet.
Contenus connexes
Pourquoi Ahuntsic demeure l’un des secteurs les plus cohérents pour s’établir à long terme
Dans un Montréal où la densification s’accélère, Ahuntsic conserve une stabilité résidentielle rare. Pour un projet à long terme, cette cohérence devient un véritable avantage stratégique.
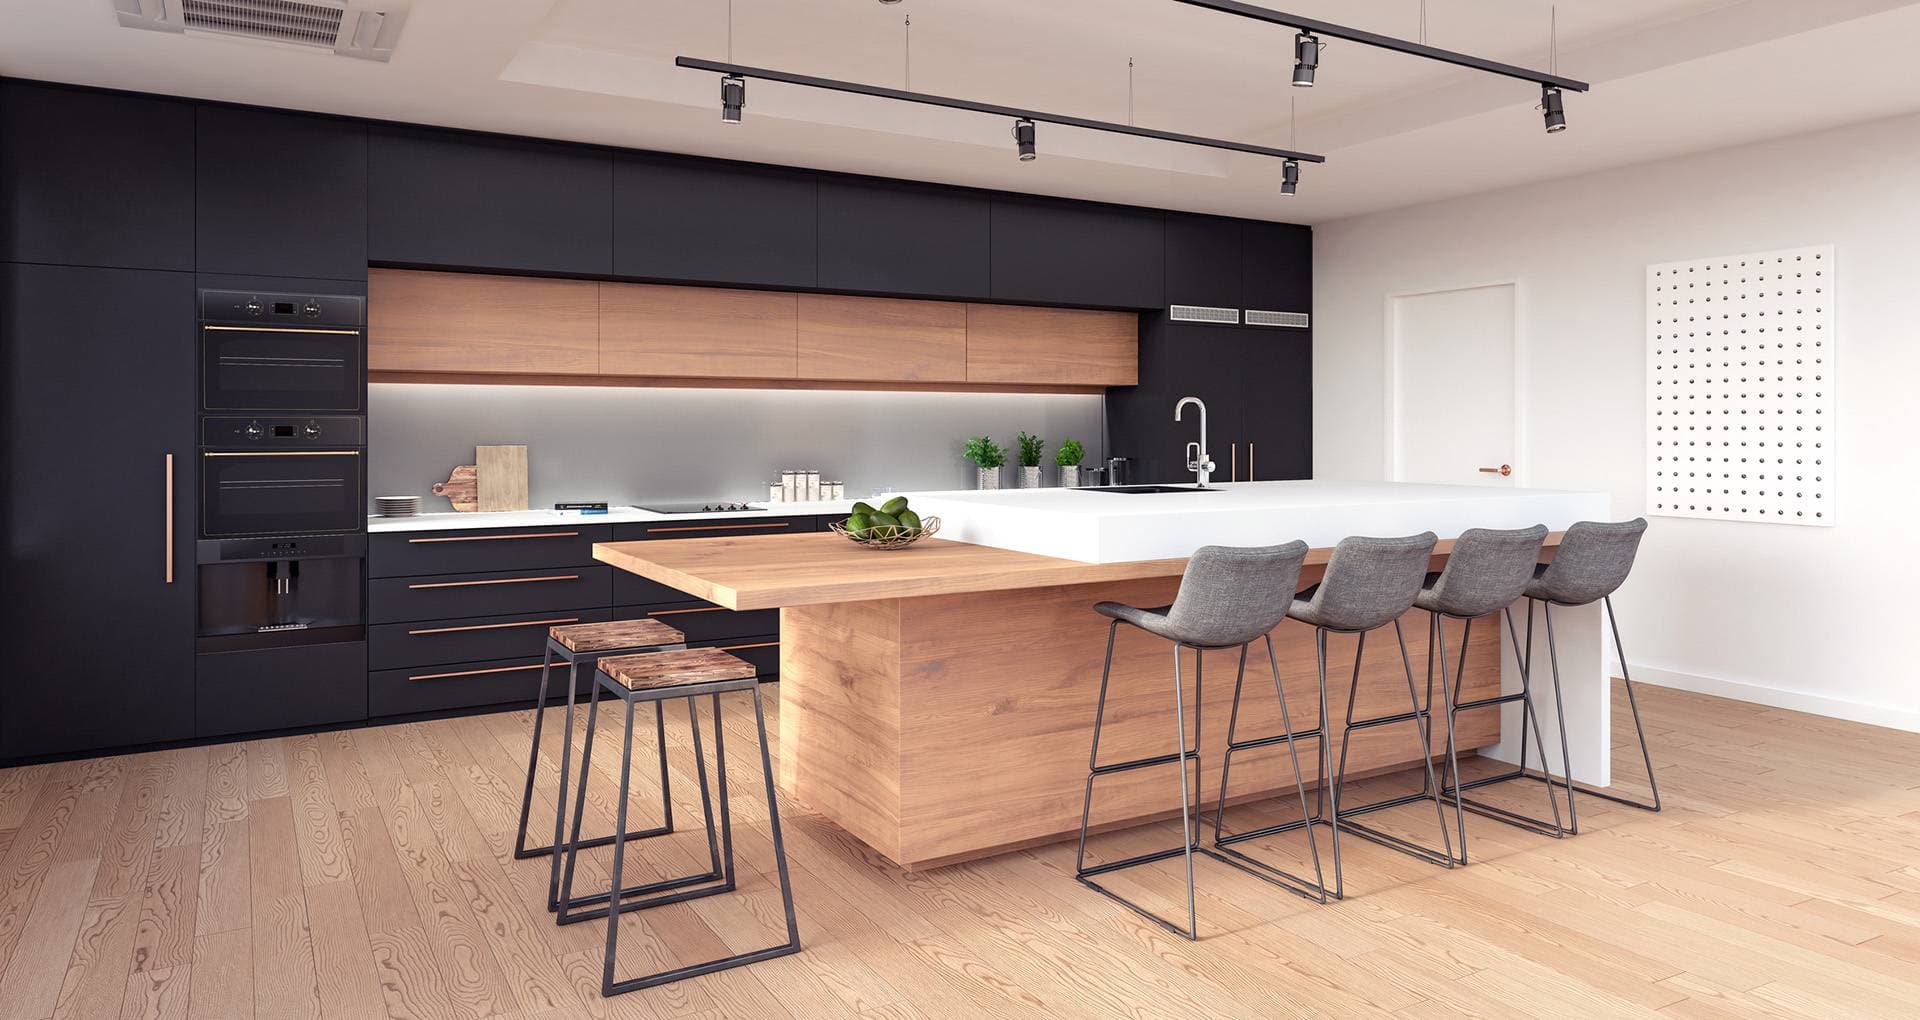
Les cuisines de 2026: artisanat, durabilité et technologies
En 2026, la cuisine devient plus vivante : retour des matériaux authentiques, couleurs organiques, technologie discrète , espaces multifonctionnels autour d’un grand îlot, durabilité et éclairage scénographique
Acheter un condo à Montréal maintenant : 3 quartiers d'opportunités (Griffintown, LaSalle, Île-des-Sœurs)
Le marché des condos se rééquilibre à Montréal: plus d’offres, moins de pression. Où et comment négocier intelligemment (Griffintown, LaSalle, IDS) avec comparables, DOM et concessions.