Marché immobilier à Montréal — Q1 2026
Le Q1 2026 montre un marché montréalais plus solide que prévu, avec une demande qui revient rapidement et un printemps qui s’annonce actif.
Un début d’année plus révélateur qu’il n’y paraît
Le premier trimestre est toujours un moment particulier dans le cycle immobilier. Janvier et février figurent parmi les mois les plus calmes de l’année, avec décembre. L’activité y est plus faible, les transactions moins nombreuses, et pourtant, c’est précisément dans cette faible liquidité que se dessinent les premiers signaux du reste de l’année. Ce que le marché révèle dans ces conditions contraignantes n’est pas du bruit : c’est une structure. Et en 2026, cette structure apparaît plus solide qu’elle ne le laisse paraître.
Un inventaire en croissance, mais deux marchés distincts
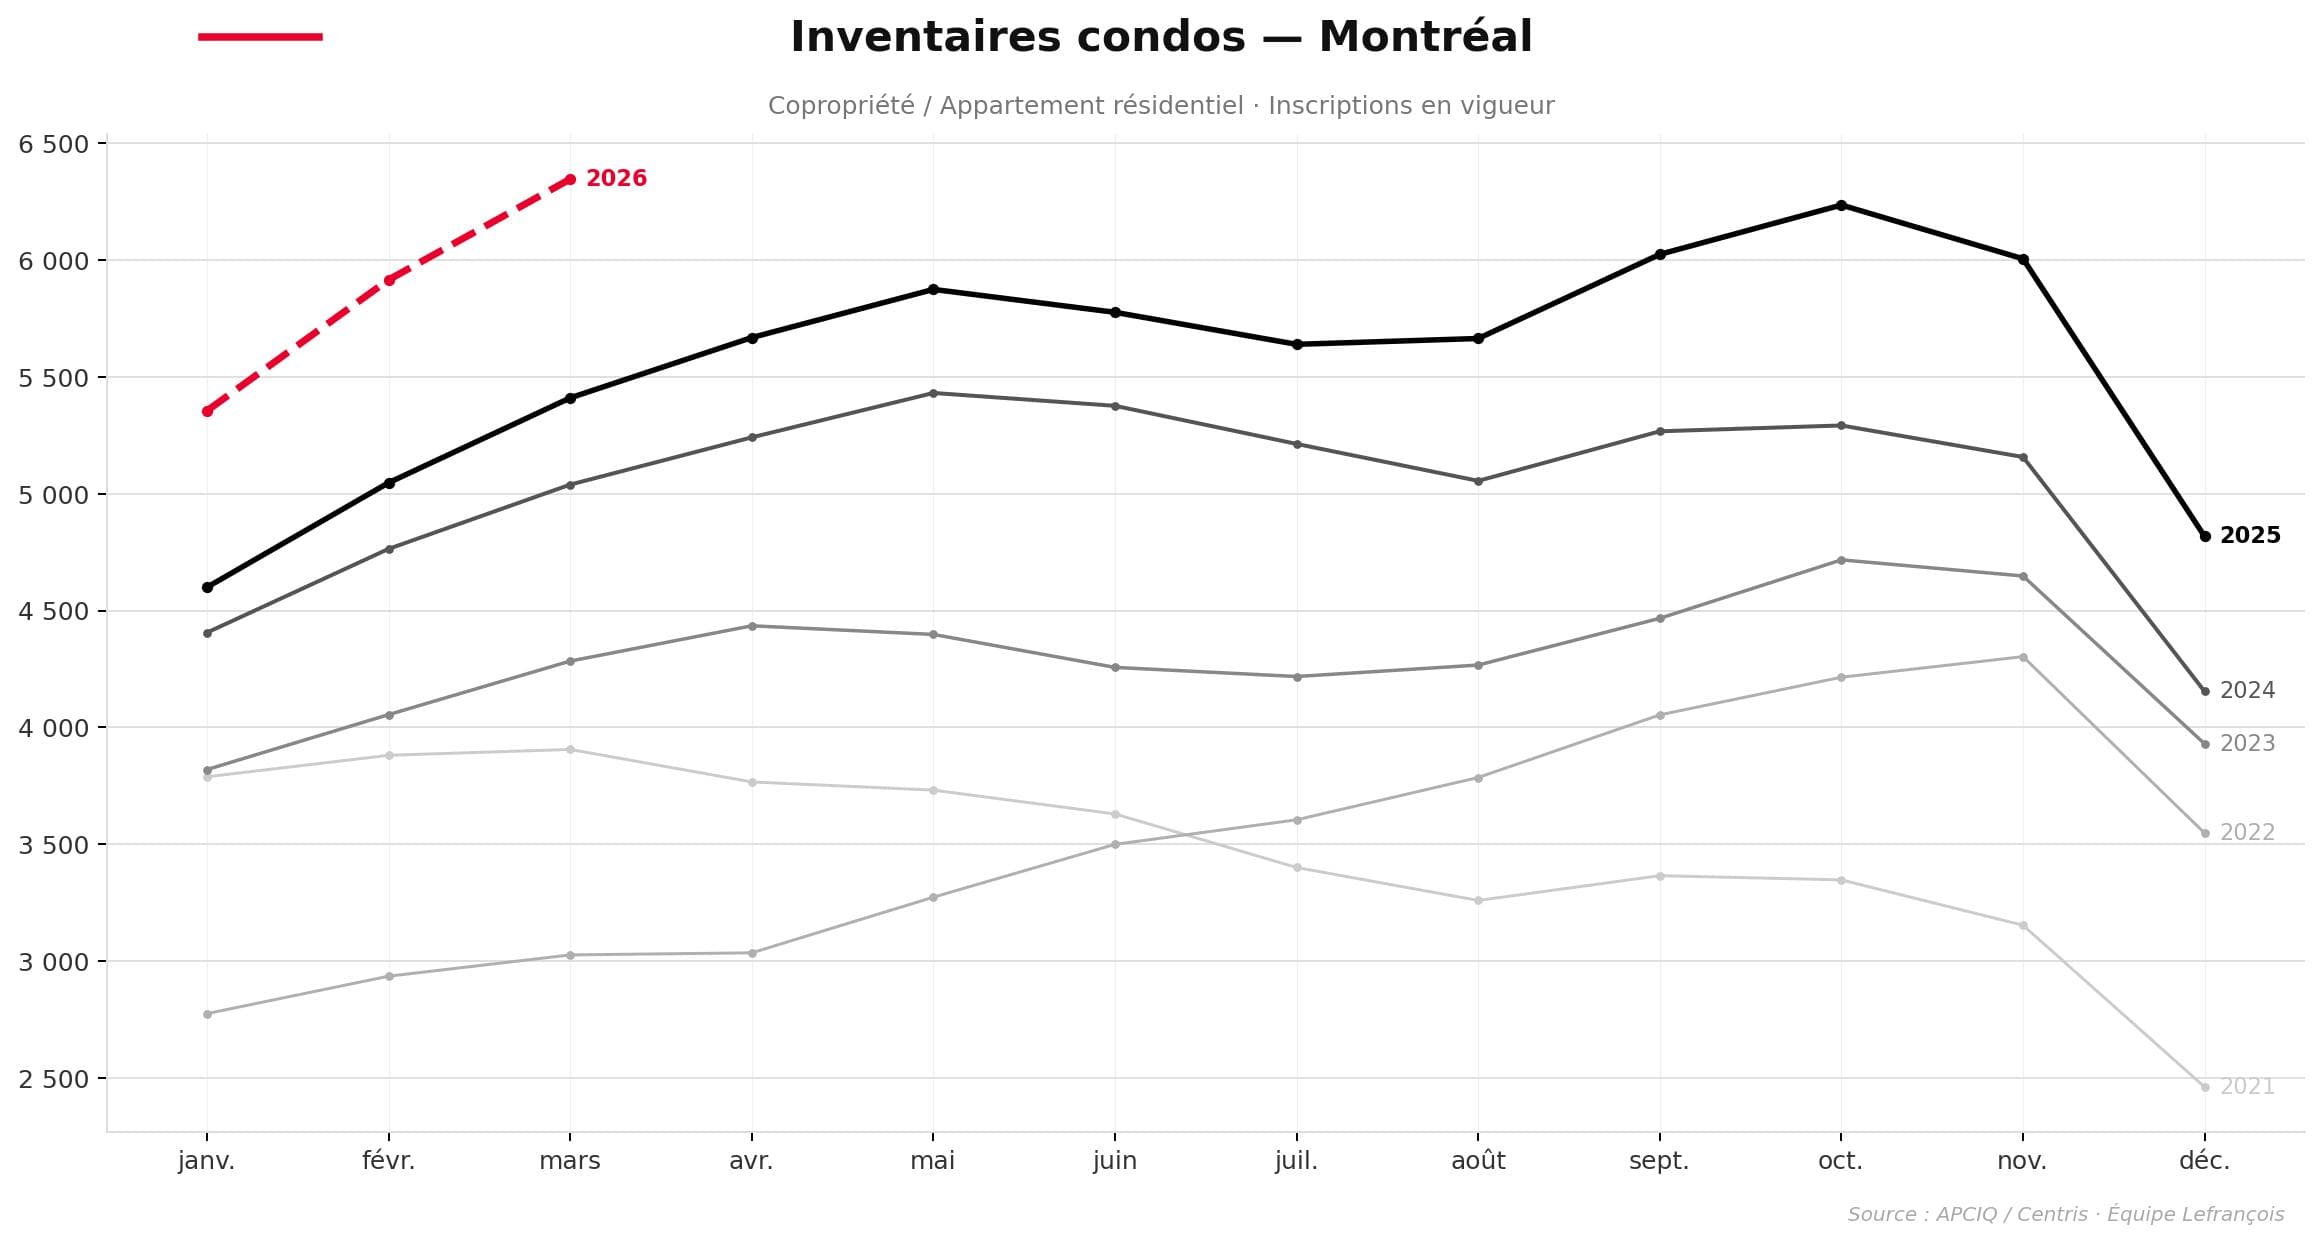
Comme chaque année, l’inventaire a chuté en décembre avant de rebondir en début d’année. Ce cycle est normal. Ce qui l’est moins, c’est l’ampleur du rebond, particulièrement en copropriété. Depuis 2025, l’île de Montréal accumule un volume d’unités à vendre qui continue d’augmenter, porté par une construction soutenue.
À l’inverse, le marché de l’unifamilial reste contraint. Il n’y a pratiquement plus de nouvelles constructions, ce qui stabilise l’offre et empêche toute expansion significative de l’inventaire. Cette divergence structurelle crée deux réalités parallèles : un marché de condos compétitif et abondant, et un marché de maisons où la rareté continue de soutenir la valeur.
On peut résumer cette opposition ainsi :
- Copropriété : inventaire en hausse, compétition accrue
- Unifamilial : inventaire limité, pression constante
- Effet global : un marché fragmenté, difficile à lire sans nuance
Cette distinction est essentielle, car elle explique une grande partie des comportements observés dans les autres indicateurs.
Le taux d’absorption : un signal fort dès le Q1
Le taux d’absorption reste l’indicateur le plus révélateur du rapport de force entre acheteurs et vendeurs. Autour de 16 à 18 %, le marché est considéré comme équilibré. Au-delà de 20 %, il bascule à l’avantage des vendeurs.
Ce que montre le premier trimestre 2026 est particulièrement clair. Le marché unifamilial a connu une remontée rapide de son taux d’absorption, atteignant près de 25 % après une phase de ralentissement. Ce mouvement s’est produit en quelques semaines seulement, dès février et mars, ce qui constitue un signal avancé important pour le printemps.
Du côté des condos, la situation est plus subtile. Après avoir stagné autour du point d’équilibre pendant plusieurs mois, le taux d’absorption a récemment franchi ce seuil. Cela signifie que, malgré un inventaire élevé, la demande est bien présente et capable d’absorber une partie significative de l’offre.
Ce qu’il faut retenir ici :
- Le marché unifamilial est déjà en zone vendeur
- La copropriété sort progressivement d’un marché plus passif
- La reprise s’est faite rapidement, ce qui renforce sa crédibilité
Un marché plus précis : fin des surestimations
Un autre élément clé du trimestre est le comportement des prix affichés. Après une période où les vendeurs avaient tendance à surévaluer leur propriété, forçant ensuite des ajustements, on observe aujourd’hui un resserrement entre le prix demandé et le prix obtenu.
Ce phénomène traduit un changement plus profond. Les vendeurs lisent mieux le marché, les acheteurs acceptent davantage les prix proposés, et les transactions se concluent avec moins de friction. Ce n’est pas un marché plus agressif, mais un marché plus juste.
Un marché sain se reconnaît rarement à la vitesse de sa croissance. Il se reconnaît plutôt à la qualité de ses ajustements.
Prix : divergence persistante entre maisons et condos
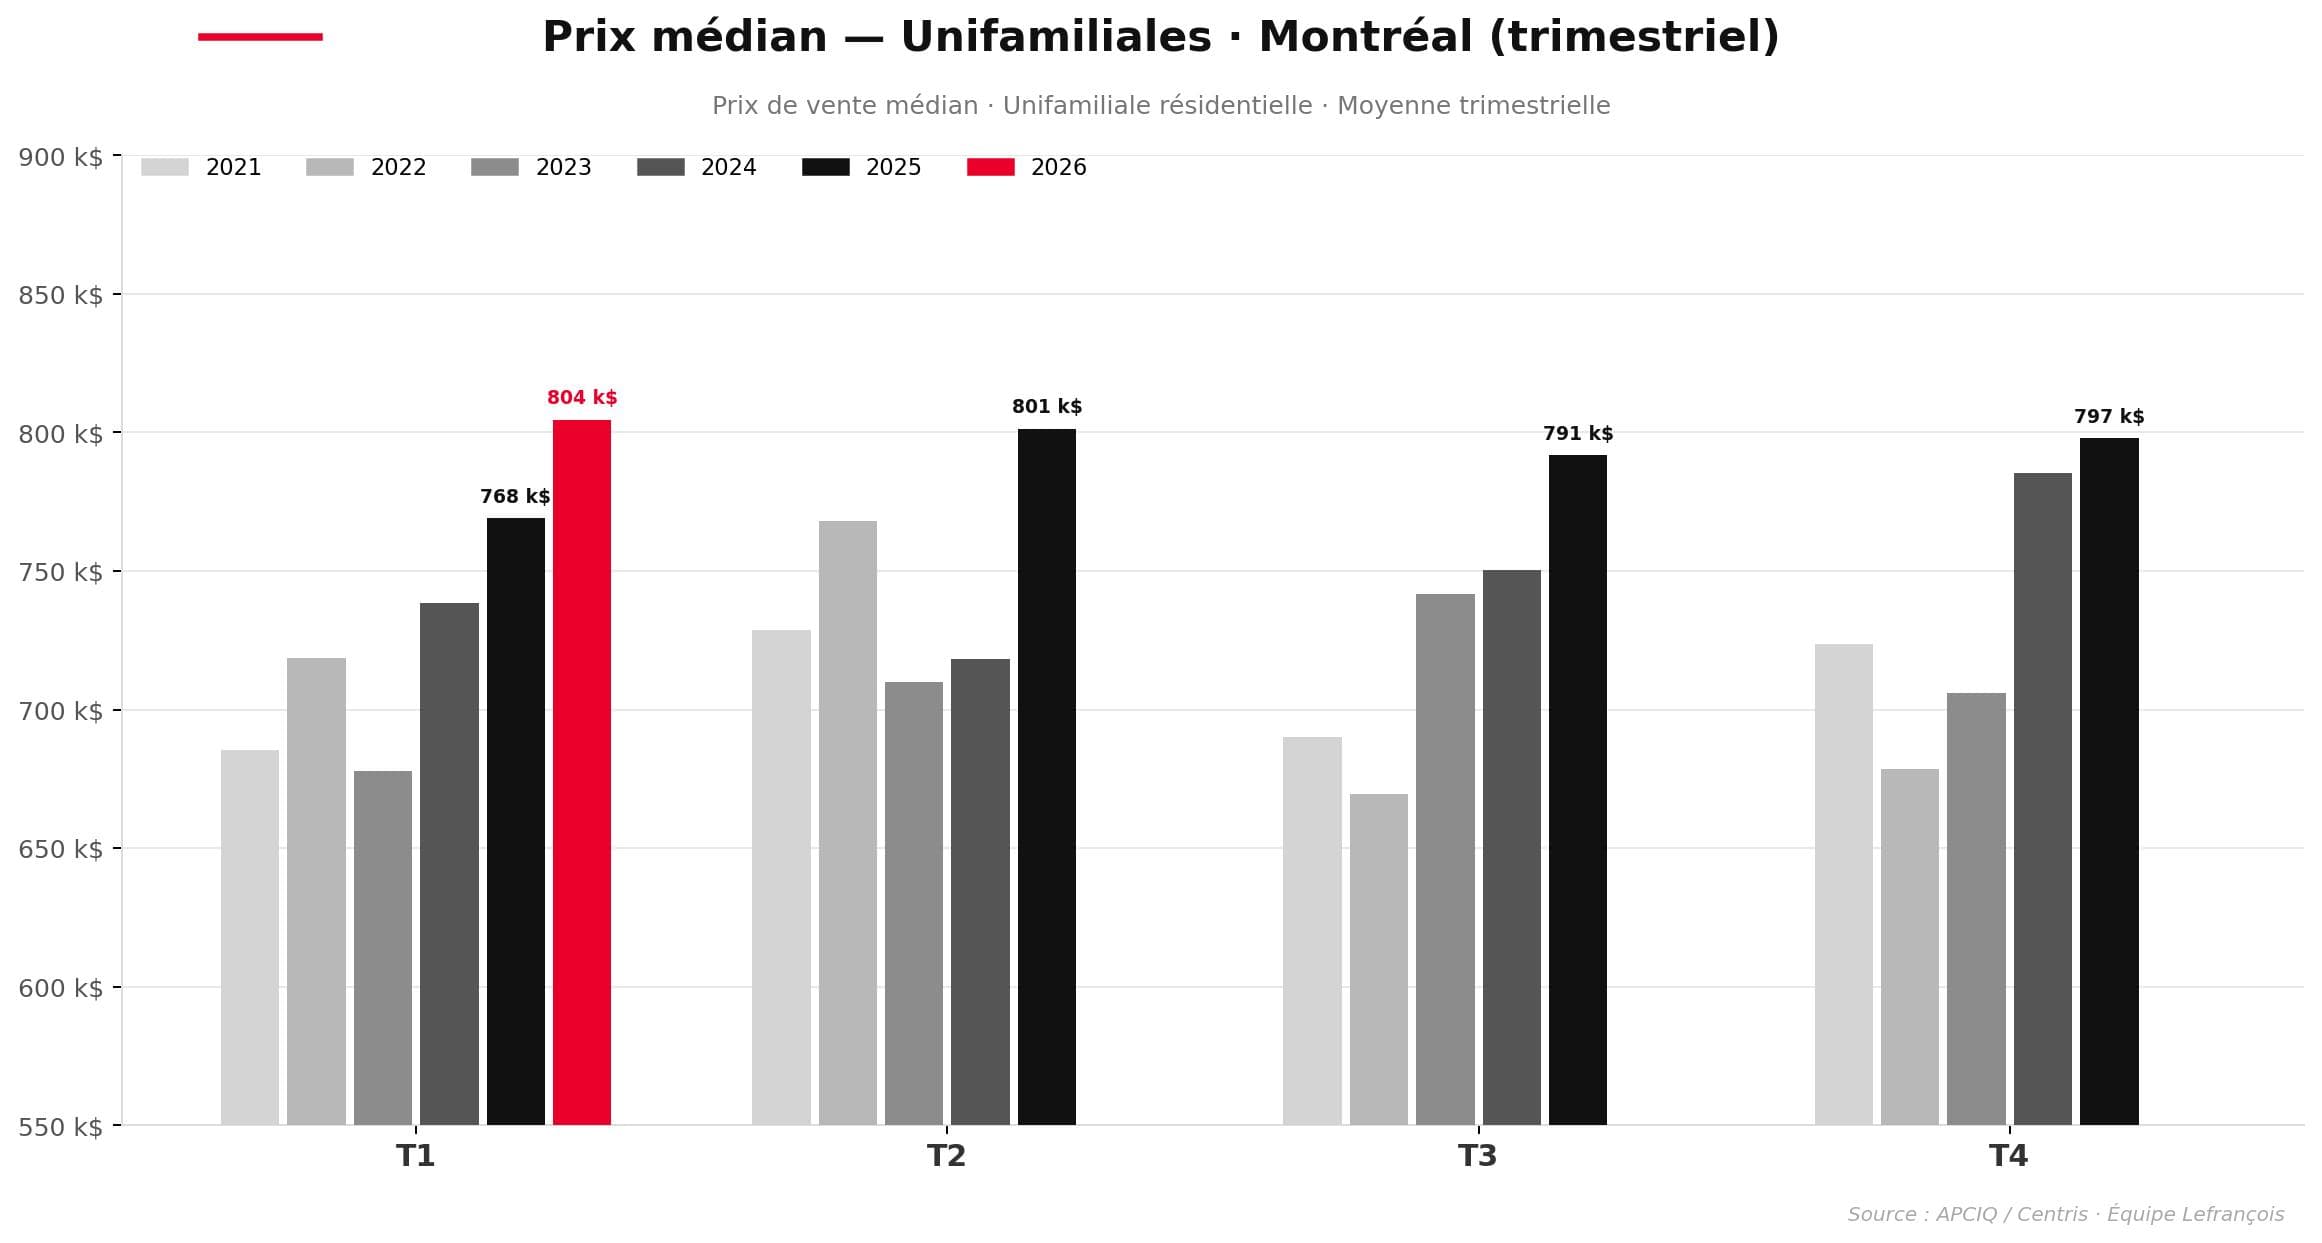
Sur le plan des prix, la séparation entre les deux segments se confirme. L’unifamilial continue d’évoluer dans une tendance haussière. Le début de l’année 2026 a même frôlé certains sommets historiques, malgré la saison hivernale. Cette résilience s’explique par une combinaison simple : une demande constante et une offre limitée.
La copropriété, en revanche, reste dans une phase de stabilisation. Depuis environ trois ans, les prix évoluent peu. L’augmentation continue de l’inventaire limite la capacité du marché à générer de la croissance, ce qui rend les gains à la revente plus difficiles, surtout à court terme.
Mais un changement s’amorce. La remontée du taux d’absorption, même modeste, pourrait amorcer une transition :
- Stabilisation prolongée des prix
- Pression toujours présente sur les vendeurs
- Mais premiers signes d’un rééquilibrage possible
Ce ne sera pas un mouvement rapide, mais plutôt une lente reconfiguration.
Montréal vs les rives : un écart qui interpelle
Depuis la pandémie, Montréal a été confrontée à une migration importante vers les rives nord et sud, alimentée par le télétravail. Cette dynamique a contribué à une certaine sous-performance relative de l’île.
Or, les données du premier trimestre 2026 montrent un phénomène surprenant : un léger fléchissement des prix à Montréal, alors que les rives continuent de progresser.
L’écart entre les marchés s’est considérablement réduit. Cette convergence pose une question simple, mais fondamentale : est-elle soutenable ?
À moyen terme, plusieurs éléments suggèrent un possible renversement :
- Retour progressif au bureau
- Réévaluation de la centralité
- Limites naturelles de croissance en périphérie
Il devient difficile d’imaginer un marché où certaines zones périphériques surpassent durablement Montréal sans correction.
Le luxe : un indicateur de confiance
Enfin, le segment du luxe apporte un éclairage souvent négligé. Historiquement plus sensible aux cycles économiques, il avait montré des signes de faiblesse depuis 2023. Or, les premiers mois de 2026 indiquent un resserrement des ratios de vente dans des secteurs comme Outremont ou Westmount.
Ce mouvement est significatif. Dans l’immobilier, le luxe agit souvent comme un indicateur avancé. Lorsque ce segment se stabilise ou se redresse, il reflète généralement une amélioration du sentiment global.
Ce qu’on observe aujourd’hui :
- Moins de négociation dans le haut de gamme
- Meilleure acceptation des prix
- Retour graduel de la confiance
Conclusion : un printemps sous tension positive
Le premier trimestre 2026 ne se résume pas à un simple redémarrage saisonnier. Il révèle un marché en transition, où les fondamentaux restent solides, mais où les dynamiques internes deviennent plus nuancées.
L’unifamilial confirme sa force structurelle. La copropriété amorce un repositionnement. Montréal, malgré une certaine pression, pourrait retrouver un avantage relatif dans les mois à venir.
Reste une variable externe : le contexte économique et géopolitique. Une détérioration pourrait freiner cette dynamique. Mais à ce stade, les indicateurs internes du marché pointent vers un printemps actif, porté par une demande réelle et une confiance en reconstruction.
Ce n’est pas un marché en surchauffe.C’est un marché qui se réorganise.
Besoin d'interpréter le marché pour votre projet?
Notre équipe peut vous aider à comprendre ce que ces données signifient concrètement pour votre projet.
Contenus connexes

Deuxième trimestre à Montréal : plus de choix, mais les bonnes propriétés se vendent encore rapidement
Le deuxième trimestre de 2026 confirme un changement de rythme sur le marché immobilier montréalais. Les acheteurs disposent de davantage de propriétés à comparer et les ventes ralentissent.

Condos: Ahuntsic résiste pendant que Montréal souffle
Alors que le marché du condo montréalais ralentit, Ahuntsic continue de faire preuve de résilience avec des prix en hausse et une demande qui absorbe l'offre supplémentaire.

Ventes en baisse, prix en hausse : ce que dit vraiment le marché immobilier de Montréal en mai 2026
Inscriptions en hausse, ventes en léger recul, prix médian toujours soutenu et délais de vente courts : voici ce que révèlent les chiffres du marché immobilier unifamilial de Montréal au printemps 2026.